Kalman Filter
AdvancedDer KalmanFilter-Block implementiert ein lineares zeitdiskretes Kalman-Filter zur optimalen Zustandsschätzung zweidimensionaler linearer dynamischer Systeme mit einer skalaren Messgröße. Durch die Kombination modellbasierter Vorhersagen mit verrauschten Sensorbeobachtungen, gewichtet über die jeweiligen Prozess- () und Messrauschkovarianzen (), schätzt der Block verborgene Zustände (z. B. Position und Geschwindigkeit) und überwacht die Schätzunsicherheit (). Im Eigenschaftseditor werden alle Matrizen und Vektoren (a, b, c, q, xInit, pInit) über visuelle -Matrix- und 2-Zustands-Vektorgitter bearbeitet, strukturiert in drei Paramatergruppen (_Timing & Modelltyp_, _Zustandsraummodell_ und _Rauschen & Anfangskovarianz_).
Video-Tutorial
Mathematisches Modell
Das Filter schätzt den Zustand aus der skalaren Messung und dem optionalen Steuereingang .
Bei kontinuierlichen Modellen ( mit Rauschleistungsdichte ) wird das System über die Abtastzeit exakt diskretisiert:
Zu jedem diskreten Zeitschritt führt das Filter zwei Phasen aus:
1. Zeit-Update (Prädiktion):
2. Mess-Update (Korrektur):
Erwartete Messung , Innovation und Innovationsvarianz :
Die optimale Kalman-Verstärkung und der geschätzte Zustand lauten:
Kovarianzaktualisierung über die Joseph-stabilisierte Form:
Filterkonsistenzprüfung über die normalisierte quadrierte Innovation: .
Ein- & Ausgänge
| Direction | ID | Label | Typ | Status |
|---|---|---|---|---|
| → In | in1 |
z | number | Required |
| → In | in2 |
u | number | Optional |
| → In | in3 |
Reset | number | Optional |
| → In | in4 |
Dropout | number | Optional |
| → In | in5 |
Offset | number | Optional |
| ← Out | x_hat_0 |
x̂₀ | number | Output |
| ← Out | x_hat_1 |
x̂₁ | number | Output |
| ← Out | sigma_0 |
σ₀ | number | Output |
| ← Out | sigma_1 |
σ₁ | number | Output |
| ← Out | k_gain_0 |
K₀ | number | Output |
| ← Out | k_gain_1 |
K₁ | number | Output |
| ← Out | z_hat |
ẑ | number | Output |
| ← Out | innovation |
Innov. | number | Output |
| ← Out | innovation_cov |
S | number | Output |
| ← Out | nis |
NIS | number | Output |
Parameter
| Parameter | Label | Typ | Standardwert | Beschreibung |
|---|---|---|---|---|
sampleTime |
Sample Time | number | 1 |
Filter period in seconds |
model |
Model | select | continuous |
Continuous: dx/dt = A·x + B·u, discretised exactly for the sample time. Discrete: x[k+1] = A·x[k] + B·u[k], already for this sample time |
a |
A (2x2) | vector | 0 1; 0 0 |
State matrix, row by row |
b |
B (2x1) | vector | 0 1 |
Input matrix |
c |
C (1x2) | vector | 1 0 |
Measurement row |
d |
D | number | 0 |
Direct feedthrough from u to the measurement |
offset |
Measurement Offset | number | 0 |
Constant term in z = C·x + D·u + offset, e.g. the intercept of a linearised curve |
q |
Q | vector | 0 0.01 |
Process noise: two numbers for the diagonal, four for the full matrix. Per second (a density) for a continuous model, per sample for a discrete one |
r |
R | number | 1 |
Measurement noise variance |
xInit |
Initial Estimate | vector | 0 0 |
|
pInit |
Initial Covariance | vector | 1 1 |
Two numbers for the diagonal, four for the full matrix |
Anwendungsbeispiele
Beispiel 1: Positions- und Geschwindigkeitsverfolgung bei verrauschtem Radar
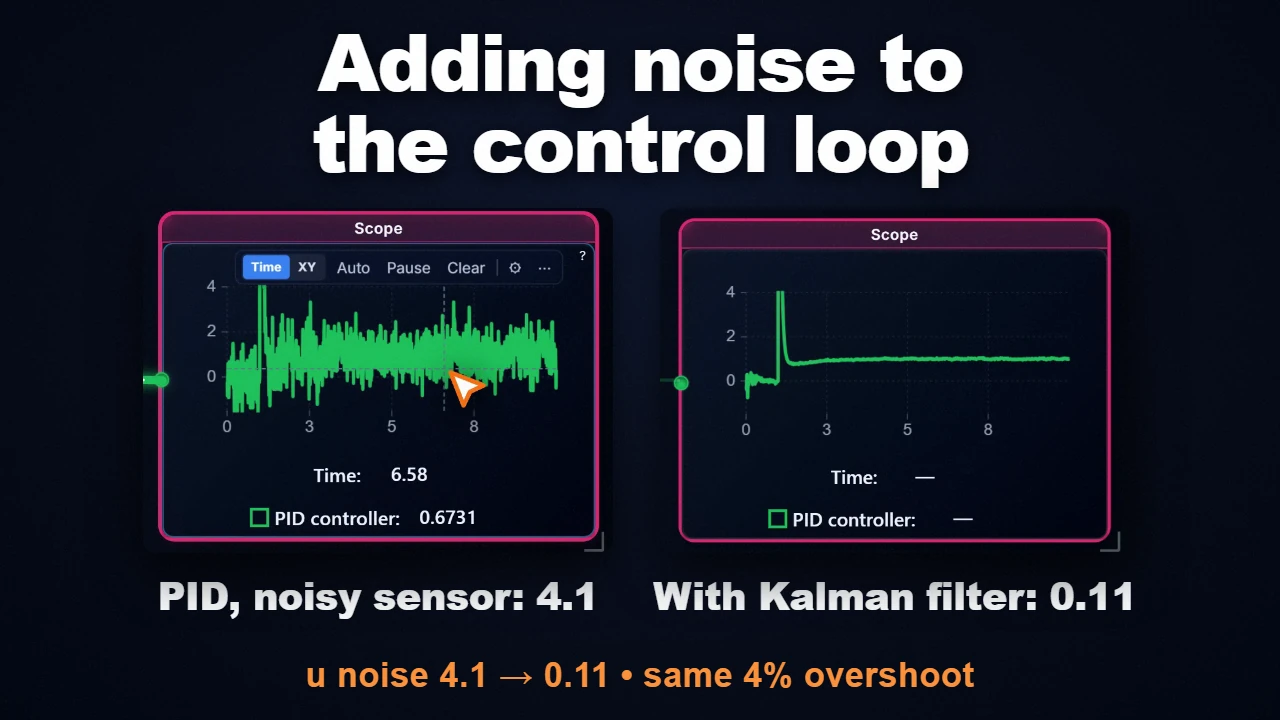
Schätzung von Fahrzeugposition und Geschwindigkeit aus verrauschten Radardaten (). Mit a = "0 1; 0 0", b = "0; 1", c = "1 0" und Prozessrauschen q = "0.01 0.1". Das Filter rekonstruiert die Geschwindigkeit exakt mit glatten -Unsicherheitsbändern und reduziert das Positionsrauschen um über .
Beispiel 2: Sensorausfalltolerante Gyroskop-Winkelschätzung
Schätzung des Neigungswinkels bei temporärem Ausfall der Sensortelemetrie. Der Winkelsensor speist z, ein Statusbit speist Dropout. Bei Verbindungsabbruch (Dropout > 0.5) überspringt das Filter die Messkorrektur und prädiziert rein modellbasiert; die Unsicherheit wächst stetig an, bis die Messung wieder verfügbar ist.
Hinweise & Best Practices
- Visuelle -Matrix- & Vektorgitter: Anstelle fehleranfälliger Zeichenketten bearbeiten Sie jede Zelle von direkt im interaktiven Gittereditor.
- NIS-Diagnose & Tuning: Die normalisierte quadrierte Innovation () sollte im Mittel bei liegen. Werte deutlich über weisen auf überhöhtes Vertrauen hin ( oder zu klein); Werte unter auf übervorsichtige Schätzungen.
- Joseph-stabilisierte Kovarianzform: Das Messupdate berechnet die Kovarianz über die symmetrische Joseph-Gleichung, was strikte positive Semidefinitheit von sichert und numerische Divergenz verhindert.
- Affiner Linearisierungs-Offset: Über den Parameter und Port
offsetlassen sich Arbeitspunkte ungleich Null abbilden, ohne Matrix zu verändern. - Entkoppelte Solver-Architektur: Das diskrete Kalman-Filter schaltet exakt einmal pro , sodass kontinuierliche Teilsysteme ohne Schrittweiten-Interferenzen von modernen ODE-Solvern (RK4, TR-BDF2) integriert werden können.
Häufig gestellte Fragen (FAQ)
Q: Wie stimmt man Prozessrauschen Q und Messrauschen R beim Kalman-Filter ab?
wird direkt aus dem Sensordatenblatt bestimmt (Varianz des stationären Rauschens). repräsentiert unmodellierte Prozessstörungen. Ein hohes -Verhältnis führt zu schnellerer Nachführung bei geringerer Rauschunterdrückung; ein kleines liefert stark geglättete Zustandsschätzungen.
Verwandte Blöcke
- StateSpace: Allgemeines kontinuierliches Mehrgrößen-Zustandsraummodell.
- RandomNumber: Gaußsche Rauschquelle zur Simulation realistischer Mess- und Prozessstörungen.
- NumericDisplay: Digitale LCD-Messwertanzeige in Echtzeit.
- uPlotDisplay: Mehrkanalige Signal-Scope-Anzeige für Zustandsschätzungen und Konfidenzbänder.